

運用状況/成長戦略
運⽤状況と成⻑戦略
1⼝当たり分配⾦の状況と成⻑イメージ
- 当期の1口当たりの分配金は、4期連続で過去最高額を更新し、2,147円で着地しました。
- 足許の好調な賃料増額の実績や外部成長のポテンシャルを踏まえ、年率3.0%から年率4.0%以上へと上方修正しました。
確定分配金
第49期(2026年6月期)
2,147円
予想分配金
第50期(2026年12月期)
2,150円
第51期(2027年6月期)
2,170円

-
(注)予想分配金は、2026年8月17日の第49期(2026年6月期)決算発表時に公表した予想数値を記載しています。また、本予想は1口当たり分配金の額を保証するものではありません。
-
*2025年7月1日を効力発生日として投資口の分割を行いました。分配金については投資口分割を換算した数値を記載しています。
内部成長戦略
-
Strategy
- ポートフォリオの優位性を活かした積極的な賃料増額交渉を継続
- 賃料成長目標をポートフォリオ全体で年率1.8%から3.5%に上方修正し、
更なる成長の加速を目指す
稼働率の推移(月末稼働率の期中平均)
好調なオフィスマーケット環境を背景にリーシングが順調に進捗し、第49期(2026年6月期)のポートフォリオ稼働率は99.2%まで上昇しました。

契約更新時の賃料動向(月額賃料増減)
ポートフォリオの優位性を活かした積極的な賃料交渉を行い、早期の賃料増額を実現しています。
足許の強いオフィス需要を背景に増額改定は大幅に進捗しており、翌期以降も更なるアップサイドを目指していきます。

外部成⻑戦略
-
Strategy 1
- スポンサーである東京建物の豊富なパイプラインを活用し、資産規模6,500億円以上を目指す
-
Strategy 2
- 継続的な資産入替によりポートフォリオクオリティの向上とキャピタルゲインの獲得を図る
資産規模の推移(取得価格ベース)

スポンサーパイプラインを活用した物件取得
JPRは、スポンサーパイプラインを活用した物件取得により着実に資産規模を拡大してきました。
スポンサーの東京建物が開発した旗艦物件も多く取得しています。
保有物件の取得先別内訳
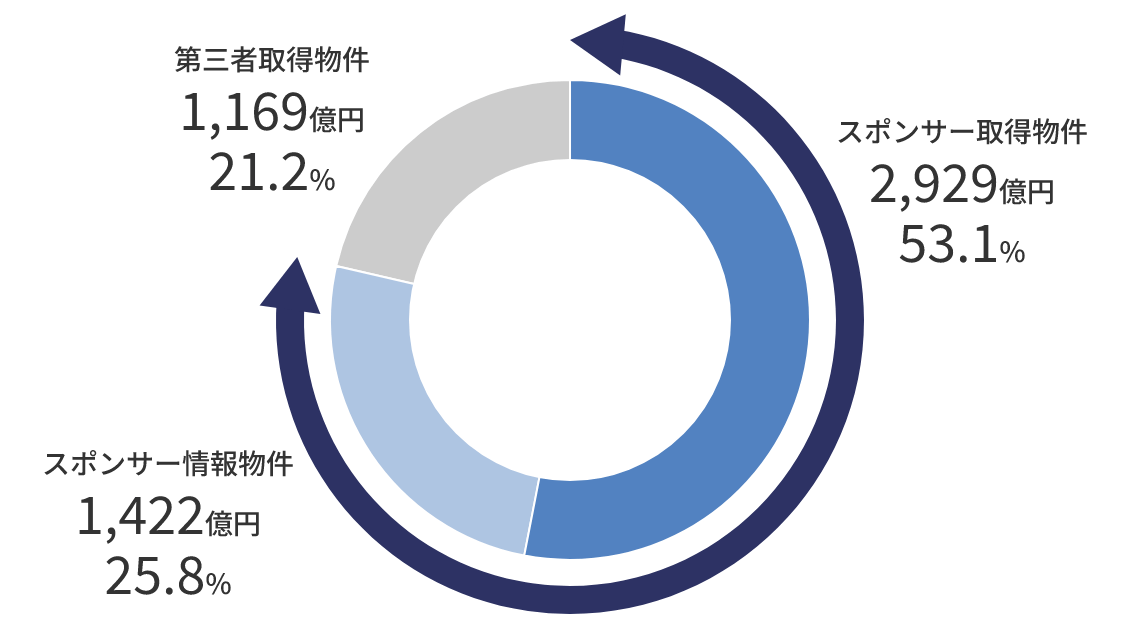
スポンサーパイプライン物件78.8%
保有物件の取得価格上位6物件
-
1中野セントラルパークイースト529億円
-
2グランフロント大阪385億円
-
3大手町タワー(底地)360億円
-
4オリナスタワー313億円
-
5新宿センタービル243億円
-
6東京スクエアガーデン184億円
全て東京建物の開発物件
戦略的な資産⼊替を通じたポートフォリオクオリティの向上と譲渡益の創出
JPRは、中長期的な収益性とポートフォリオクオリティの向上を目的として資産入替を推進しています。
物件譲渡により創出した譲渡益については、内部留保等も実施しながら戦略的に分配金成長に活用しています。
資産入替の実績(2020年以降)
取得物件

譲渡物件

-
(注)2020年1月1日から2026年6月末までの実績です。
資産入替の効果(2020年以降)
資産規模の拡大
+1,126億円
NOIの向上*1
+37億円
譲渡益の計上*2
135億円
内部留保の拡充*3
+1,580円/口
築年数の若返り*4
譲渡資産
28年

取得資産
13年
-
*1取得した資産の取得時鑑定NOIの合計から譲渡した資産の譲渡時鑑定NOIの合計を控除した数値です。
-
*2不動産等売却益から不動産等売却損を控除した数値です。
-
*32019年12月期末と2026年6月期末それぞれの数値を比較しています。買換特例圧縮積立金は除いた数値です。投資口分割を換算した数値を記載しています。
-
*4取得資産は取得日、譲渡資産は譲渡日を基準とし取得価格で加重平均した数値です。
財務戦略
-
Strategy 1
- 財務コストの抑制と財務の健全性を意識したデットマネジメントを実施
-
Strategy 2
- 潤沢な含み益による低位な時価LTV水準を活用し、デットによる物件取得余力を拡大
(時価LTV40%を上限とした場合の物件取得余力:約670億円)
財務の状況
主な財務指標(2026年6月期末)
有利子負債総額
2,430億円
LTV*
43.2%
平均残存年数
4.4年
平均デットコスト
1.00%
長期固定金利比率
84.2%
格付
- JCR:
- AA
- R&I:
- AA−
-
*「LTV」は総資産有利子負債比率を表しており、次のように算出しています。(期末有利子負債額/期末総資産額)×100