

HCMの成長戦略
外部成長戦略
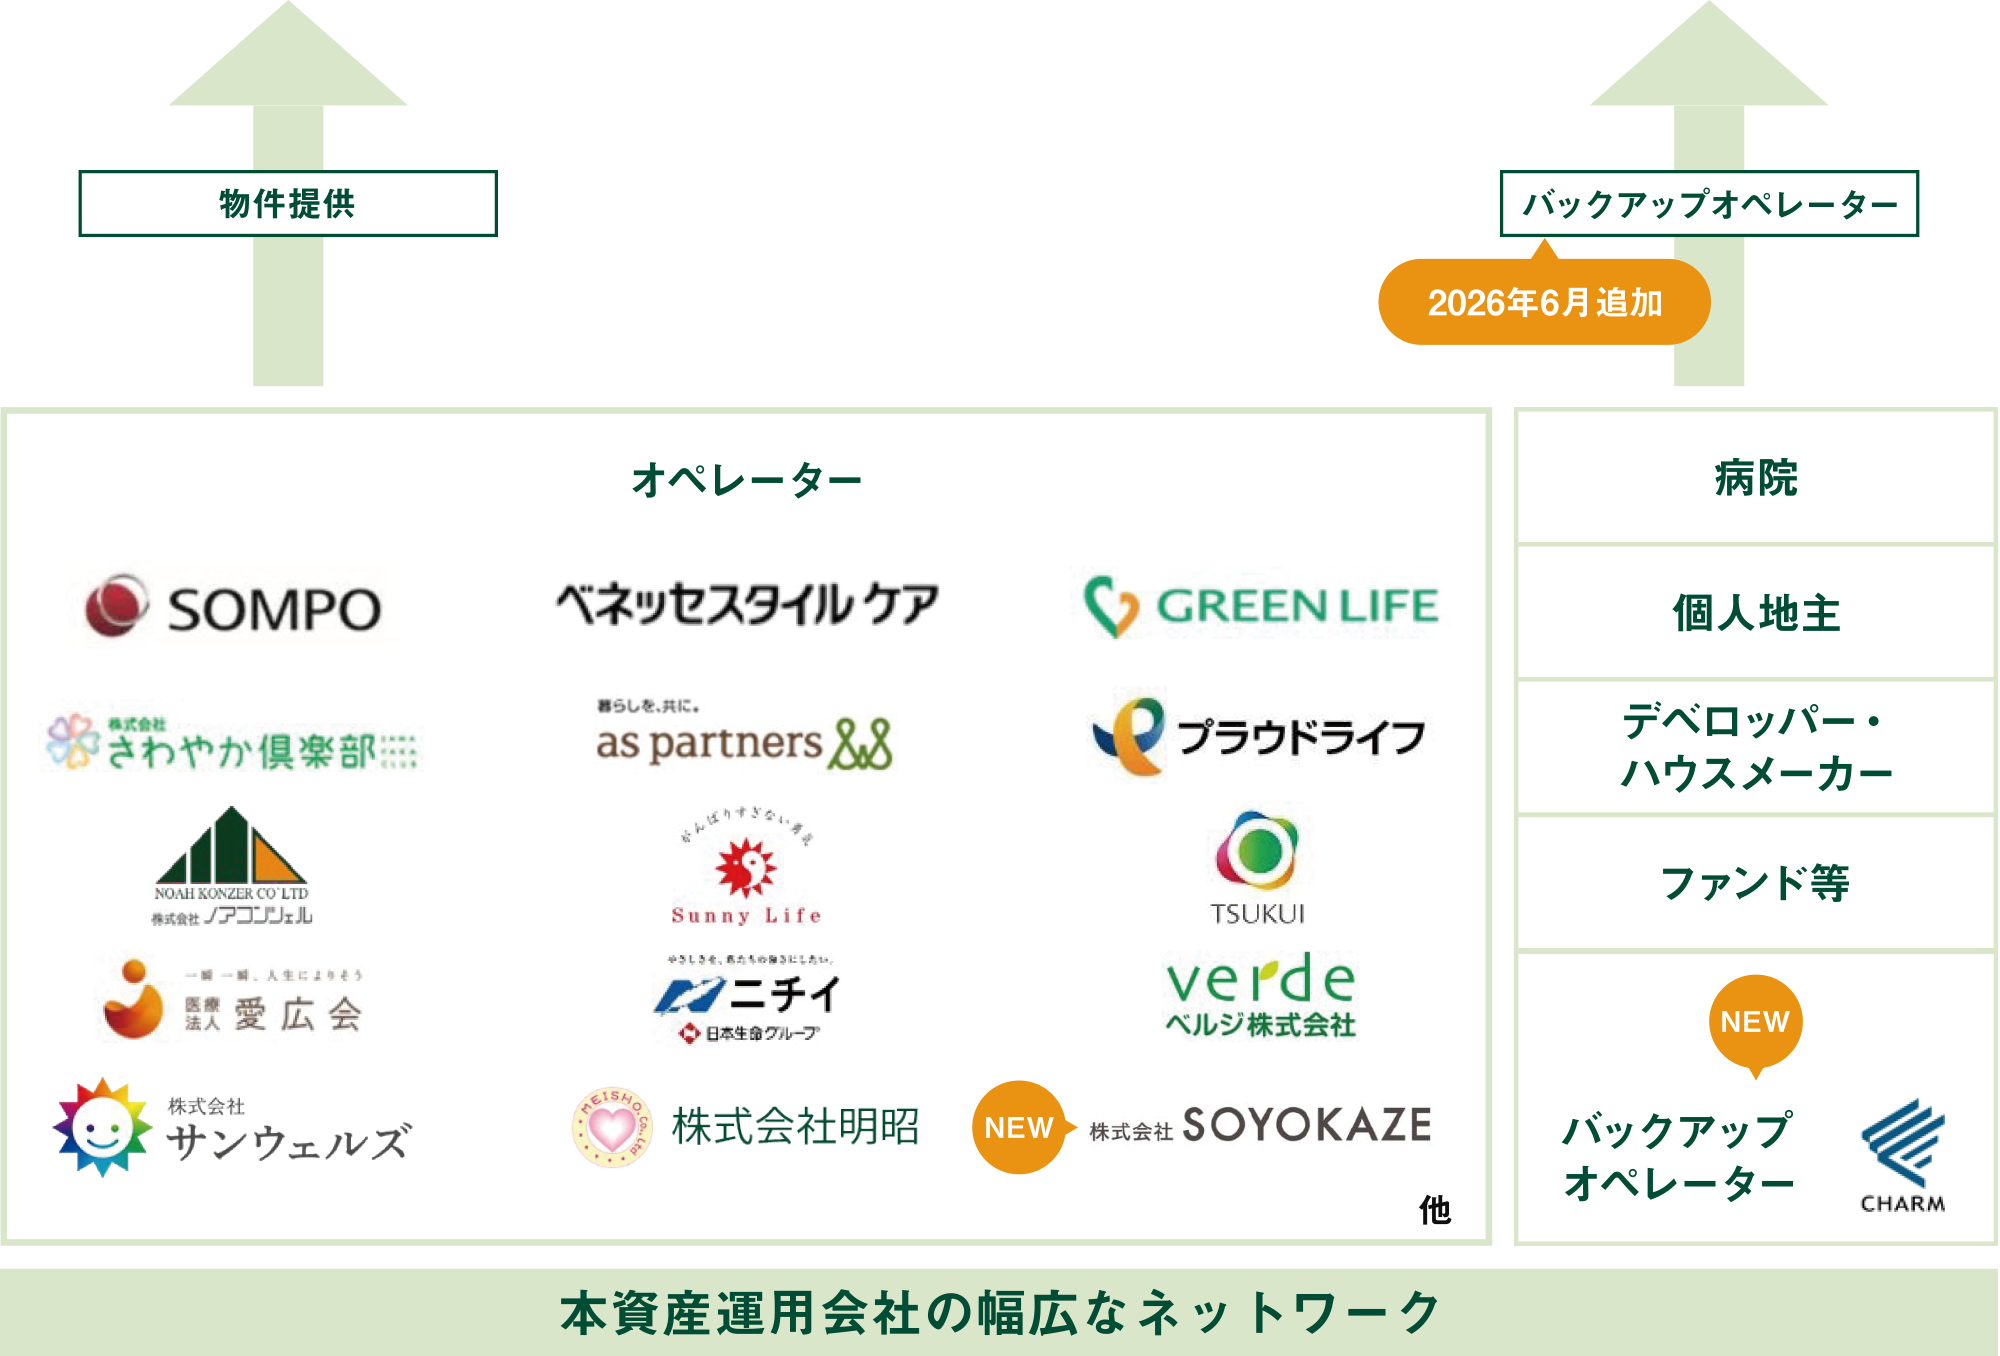
- 多様なスポンサーサポートや広範なネットワークを活用した良質なパイプラインの拡充をします。
- 投資対象の拡大、投資手法の多様化を柔軟に検討します。
- 戦略的な資産入替による中長期的なポートフォリオの質の向上も図ります。
外部成長のロードマップ
画像は拡大できます
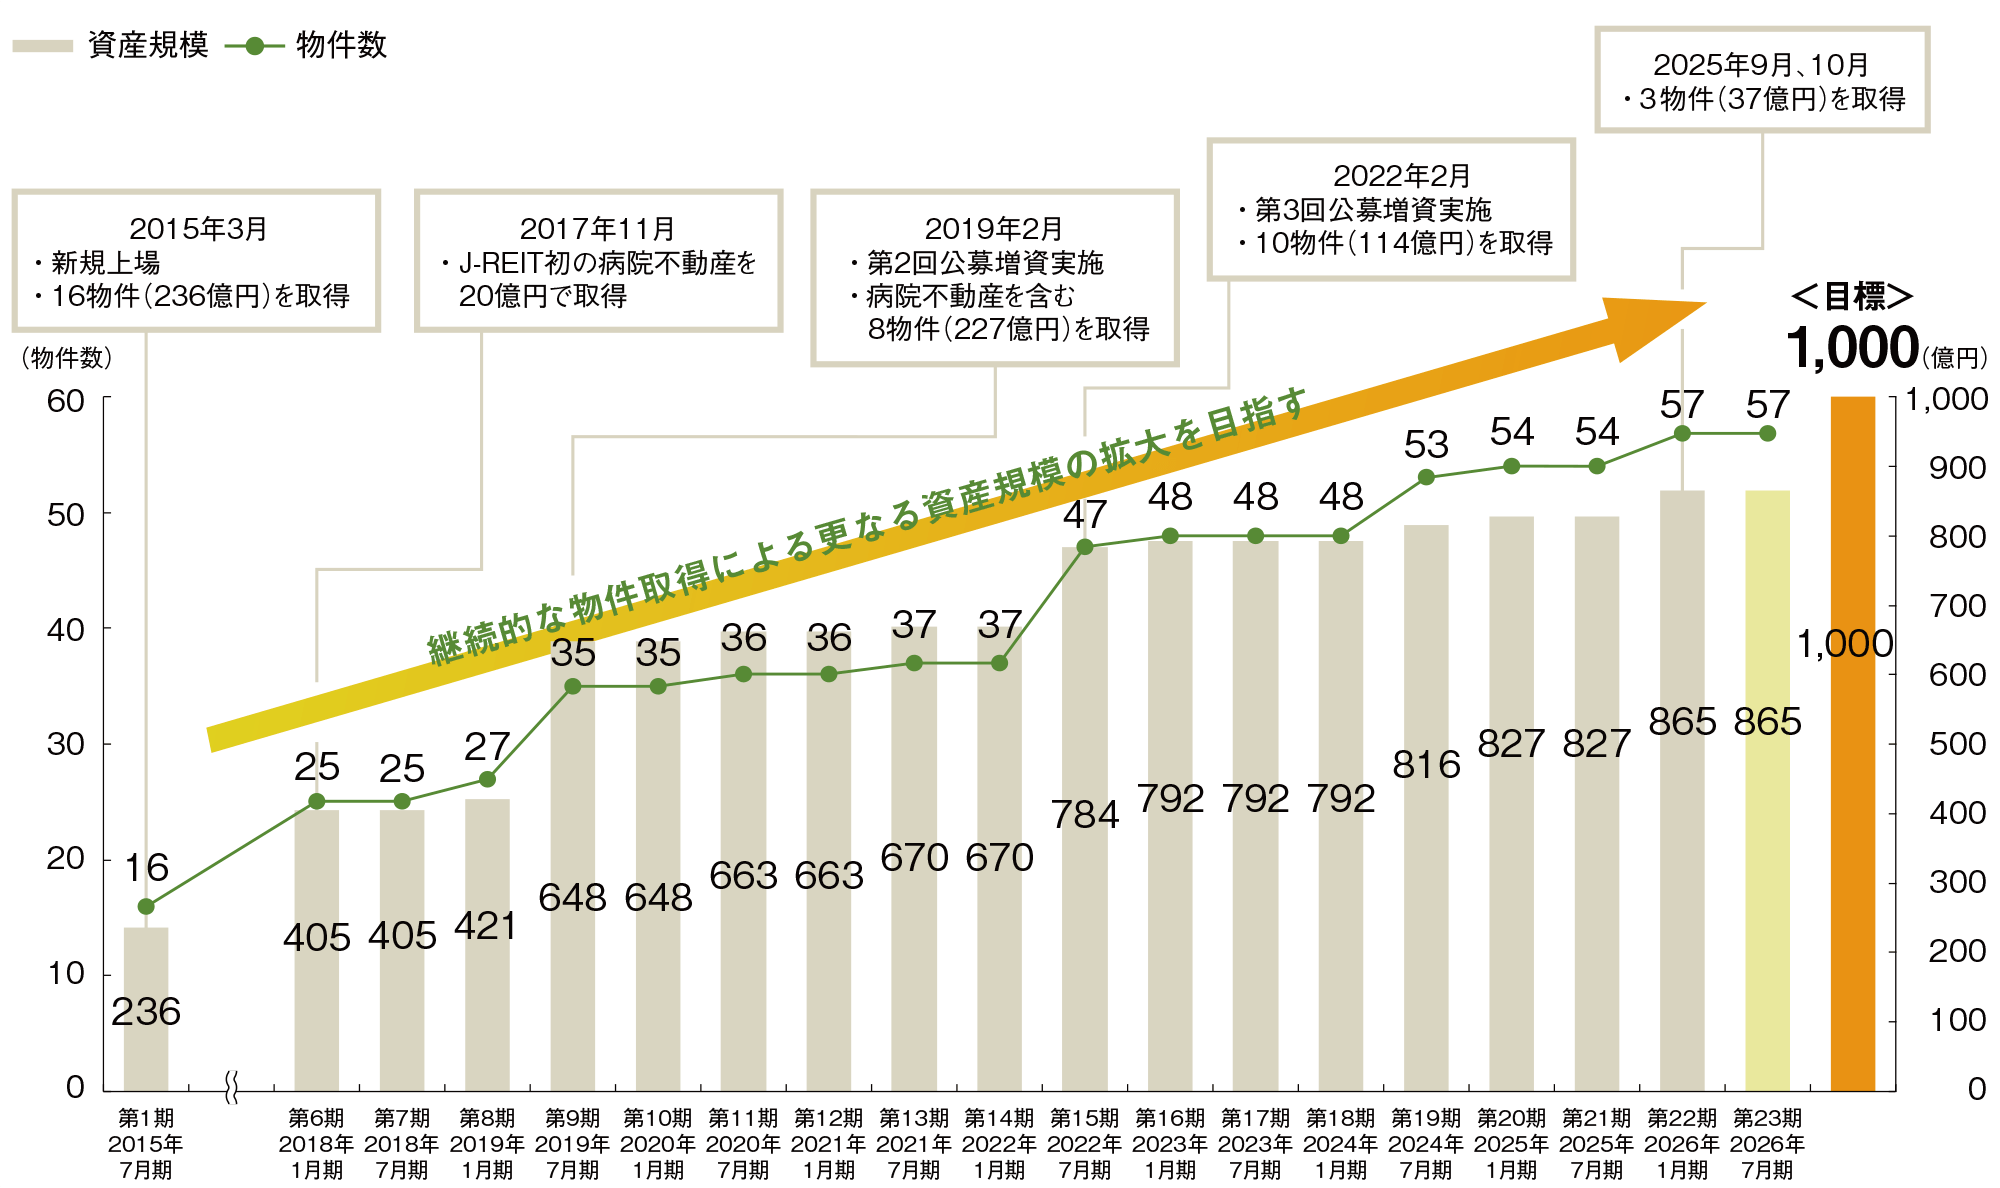
- 上記は2026年7月31日までの資産規模の推移をお示ししております。
パイプライン事例
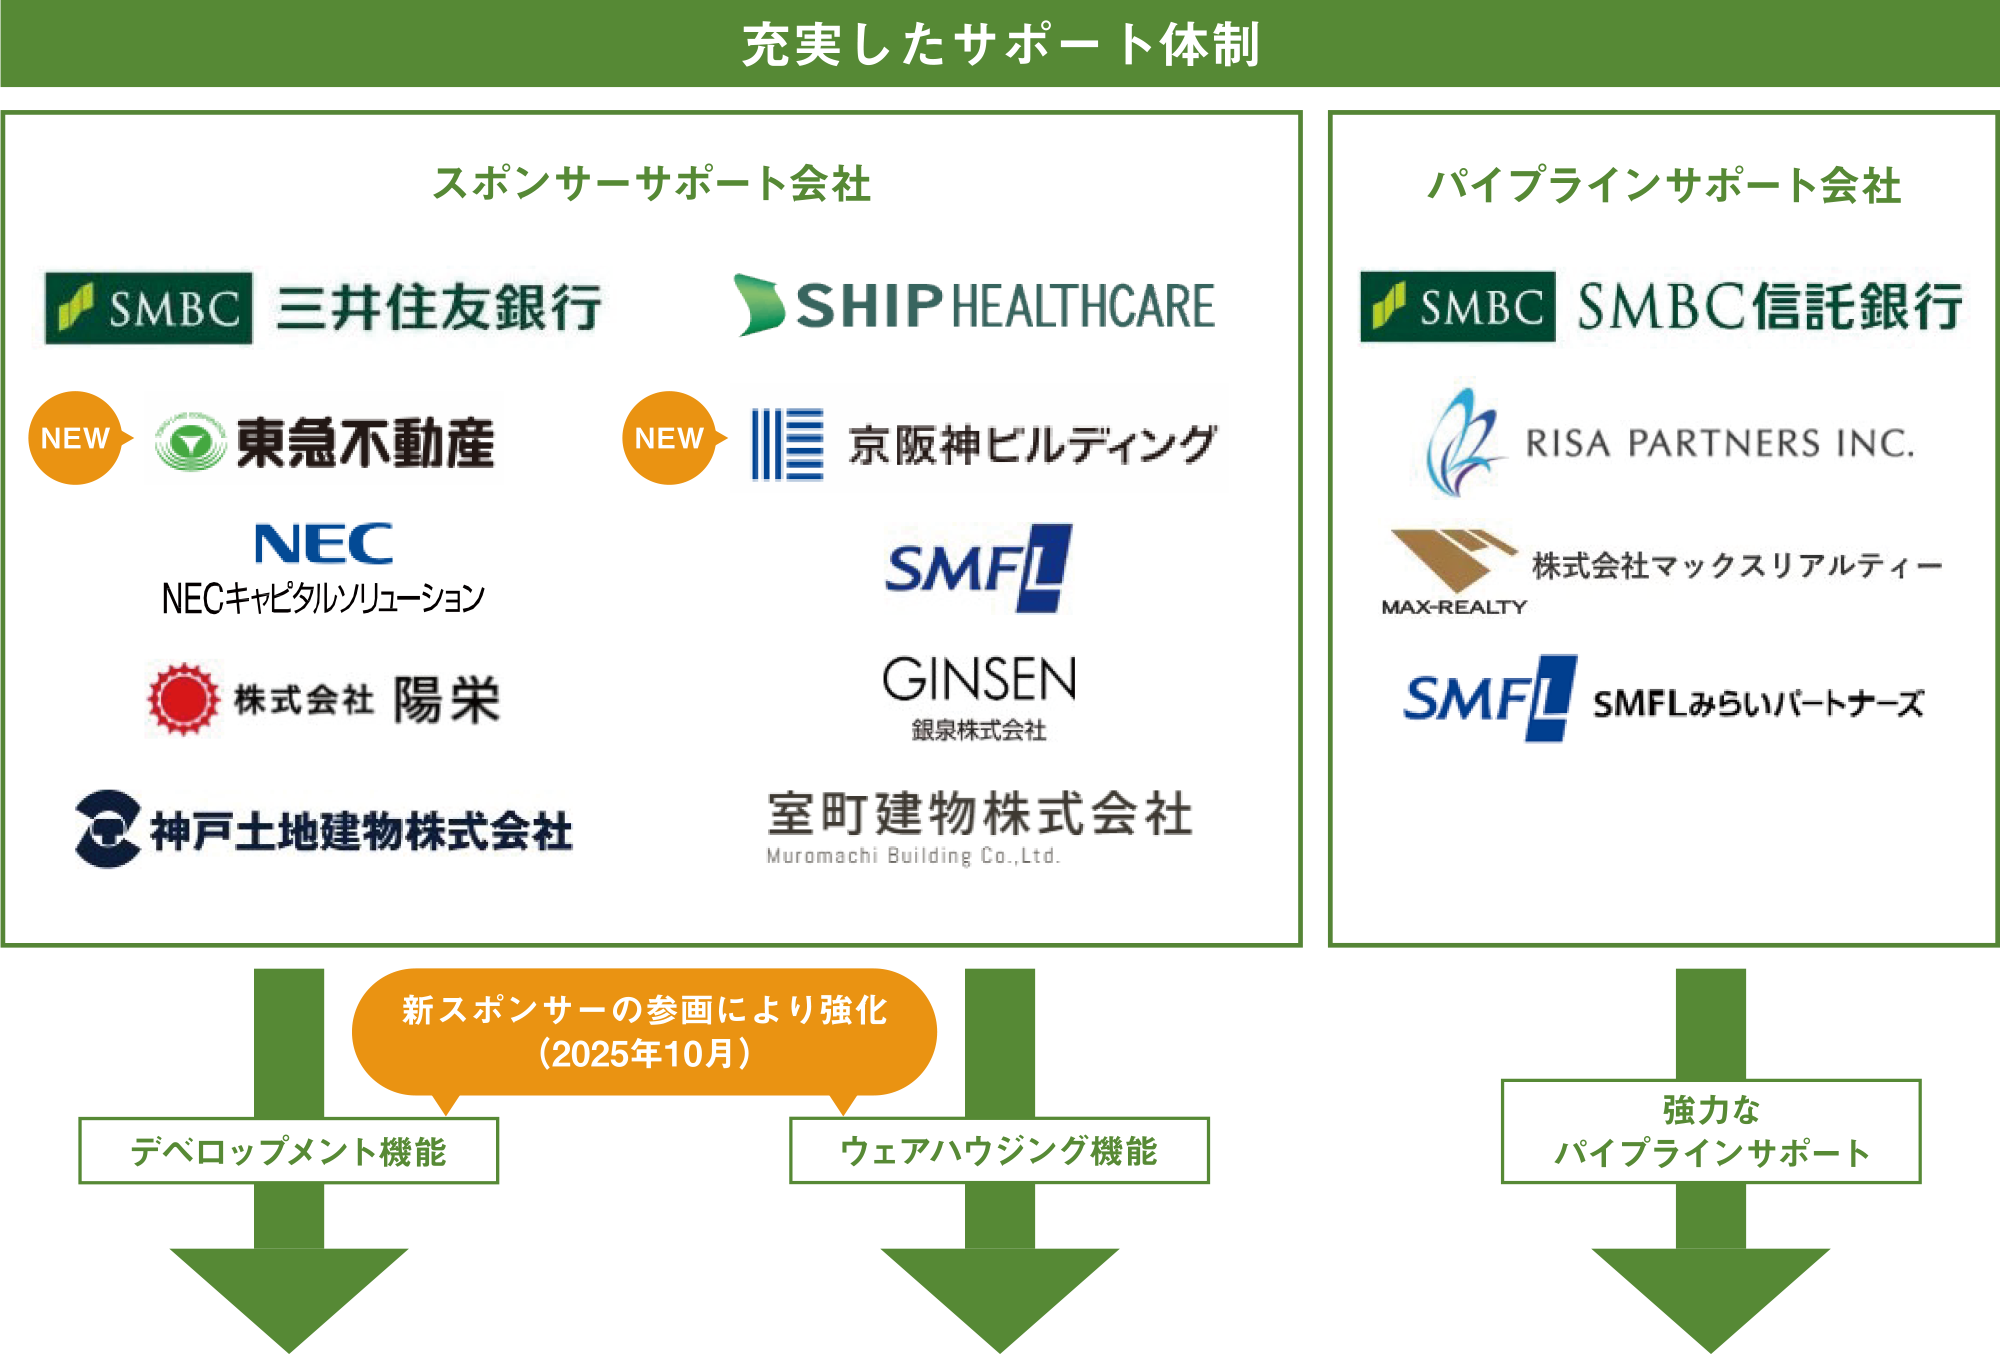
良質なヘルスケア施設が
本投資法人及び本資産運用会社に
2026年7月末時点で
総額約250億円の
パイプライン(注)
- 本投資法人は、上記物件の取得について優先交渉権を有していますが、本投資法人が取得を決定しているものではなく、
また今後取得することを保証するものでもありません。
内部成長戦略
- 賃貸借契約の更新時に、各物件ごとに賃料改定について検討し、交渉します。
- 予防修繕を含む計画的なメンテナンスを実施し、ライフサイクルコストを意識した運用を行うとともに、
オペレーターとの信頼関係を維持・強化します。 - 複合施設や新タイプアセットの組入れを検討します。
今後の賃料改定の機会(メインテナント契約改定スケジュール)
- ポートフォリオ全体に対して、今後5年間で賃貸契約の満了・改定を迎えるテナントが41.0%(注)
- 持続的な内部成長機会の獲得のため、契約改定のタイミングでの賃料改定を含む契約条件の見直しを推進します。
【直近5年間の賃料改定スケジュール】
画像は拡大できます
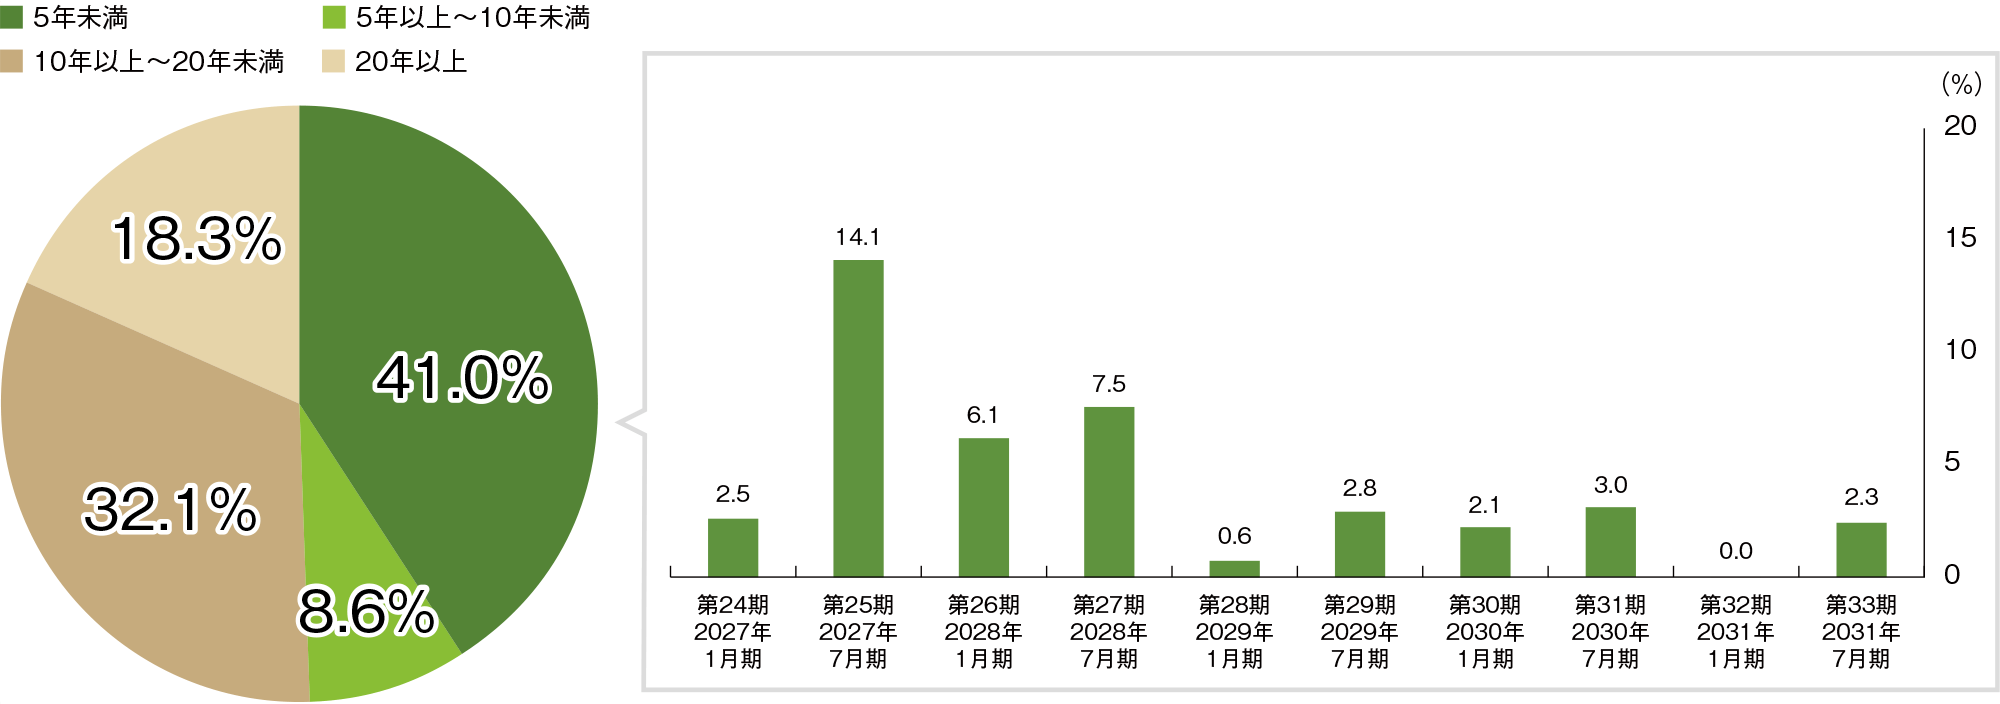
- 「平均残存年数」は、本書の日付現在において締結されている本取組み後の各信託不動産に係る建物の賃貸借契約(取得資産については取得日(予定を含みます)である2026年9月1日又は2026年9月30日時点で締結予定の賃貸借契約)について、2026年7月31日(取得資産については各取得日)時点の残存年数を、取得価格で加重平均することにより算出し、小数第2位を切り捨てて記載しています。また、「平均残存年数」の円グラフ上の百分率は、既存物件は2026年7月31日、取得資産は取得日を基準日として、各信託不動産に係る建物又は底地の賃貸借契約期間の残存年数を、5年未満/5年以上~10年未満/10年以上~20年未満/20年以上に分類し、それぞれの分類に属する割合を、賃料ベースで算出し、小数第2位を四捨五入して記載しています。なお、上記の2027年1月期(第24期)から2031年7月期(第33期)までの各期における賃貸借契約の満了又は賃料更改期を迎える割合は、メインテナントによる賃料をベースに算出しています。また、「メディカル・リハビリホームグランダ豊田元町」については、当該物件の土地及び建物(物件①)並びに隣接する診療所及び薬局の土地(底地)(物件②)で構成されており、物件①と物件②についてそれぞれ賃貸借契約があるため、取得価格を物件①及び物件②の各賃貸可能面積で按分して、賃貸借契約毎に残存年数を算出しています。
財務戦略
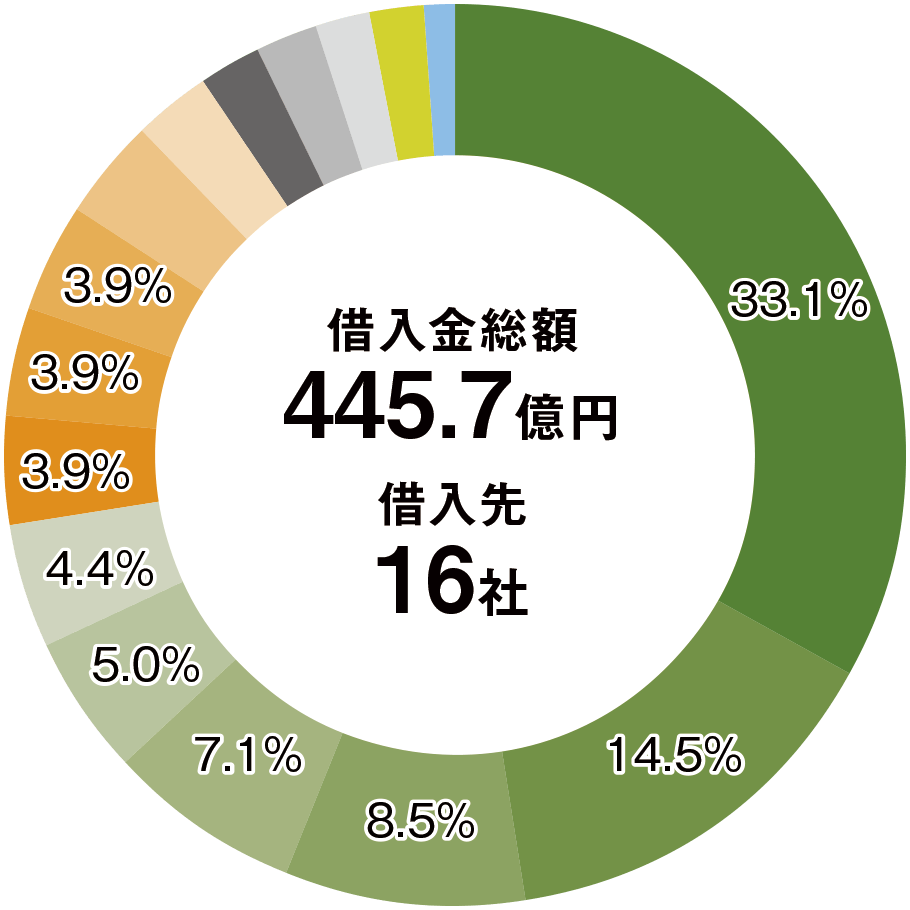
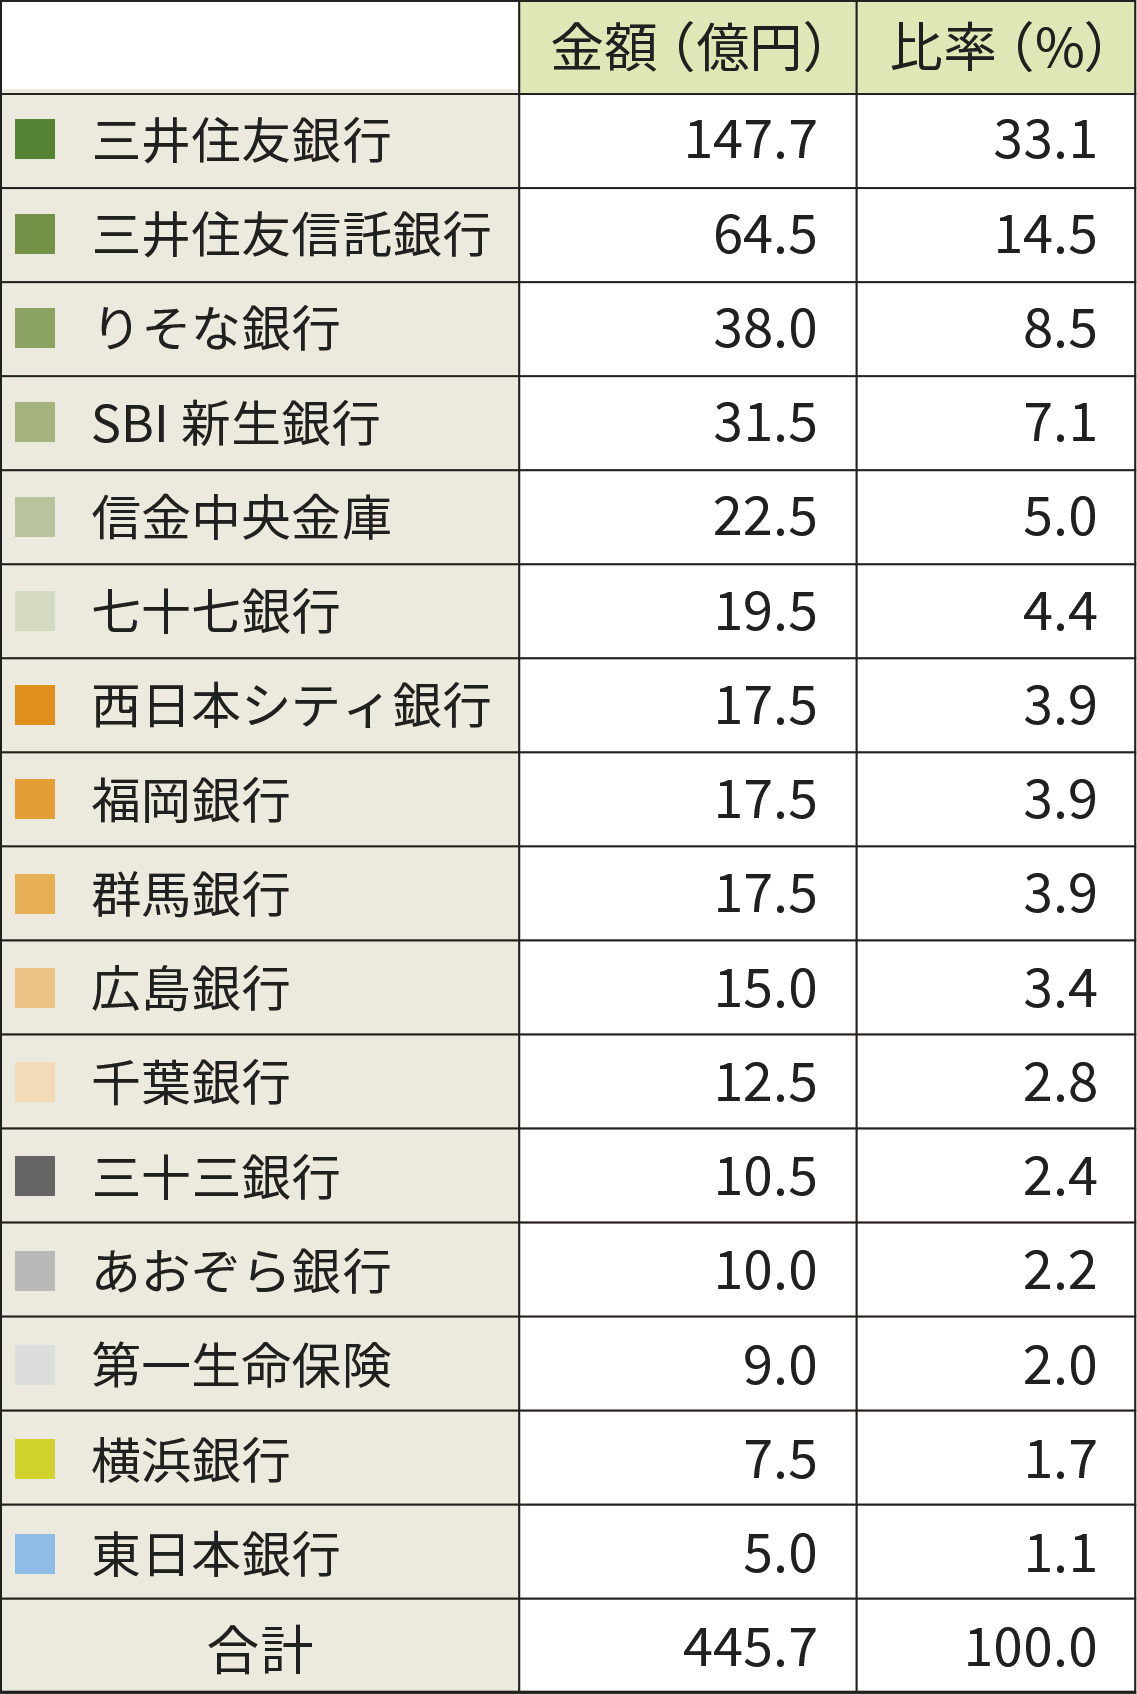
- 本投資法人は、主要スポンサーである三井住友銀行を中心としたバンクフォーメーションを構築します。
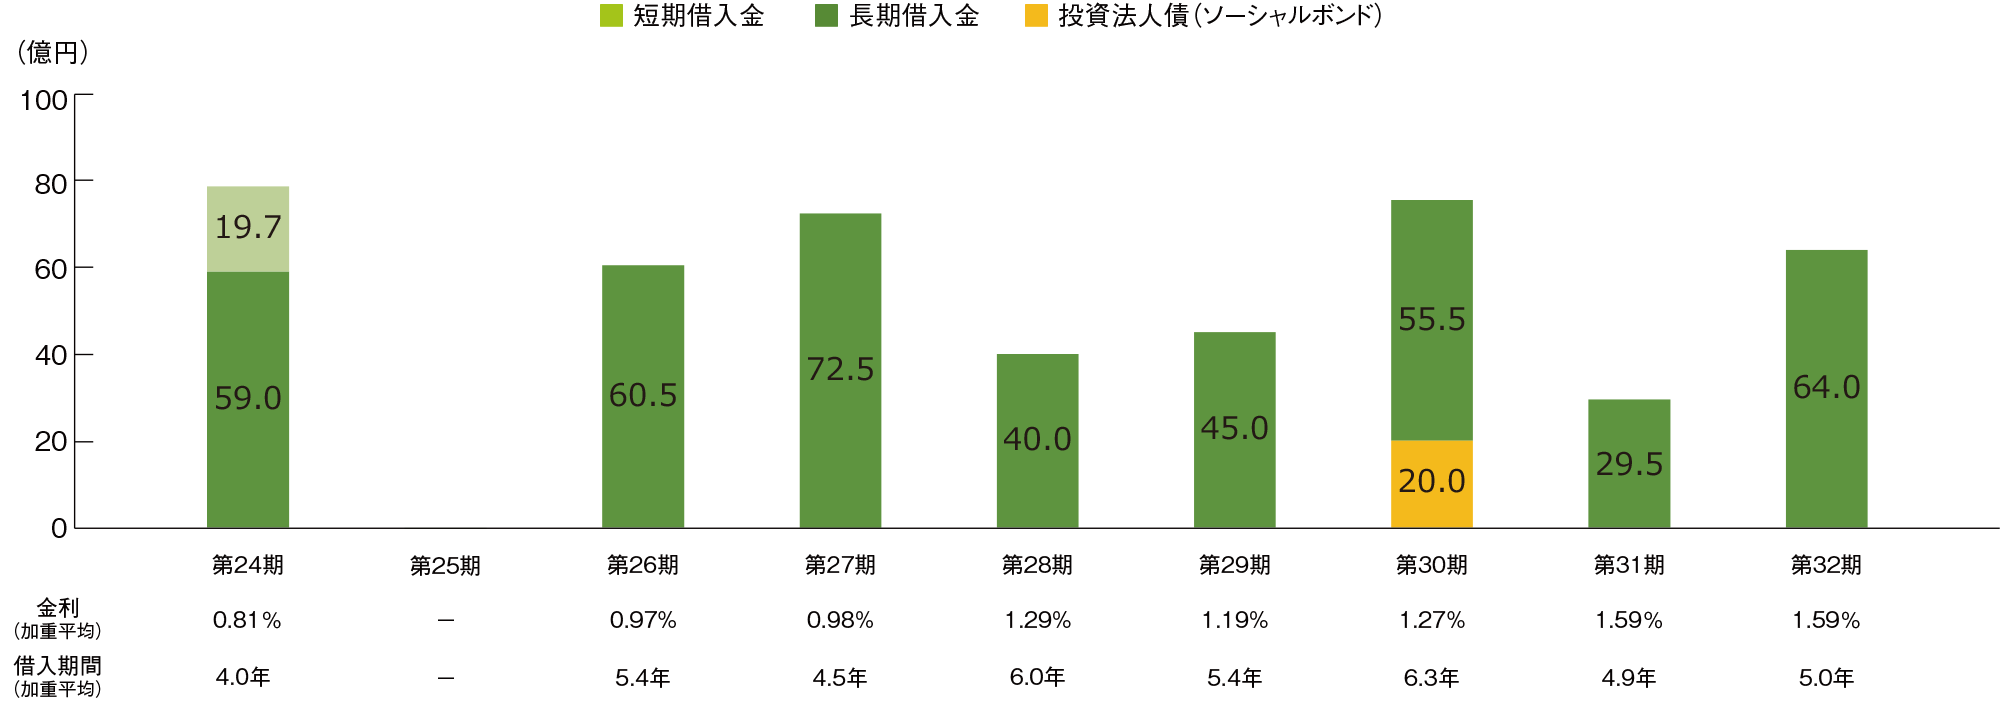
- 借入期間の長期化、金利固定化及び返済期限の分散により、財務の安定化を図ります。
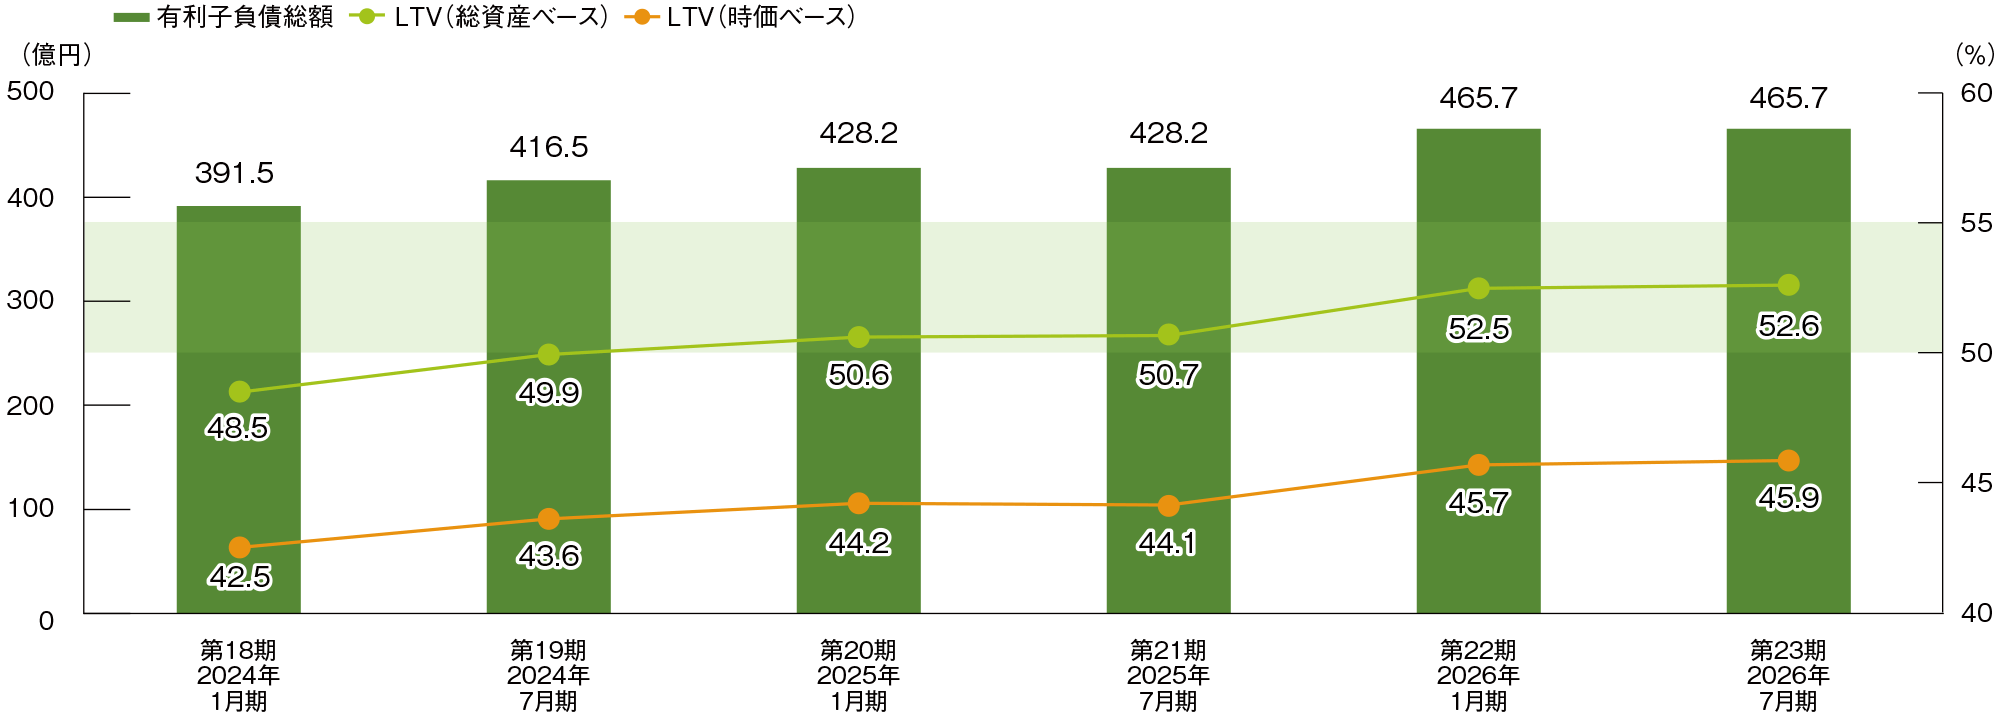
- LTV水準は総資産ベース(55%)及び時価ベース(50%)を意識しながら適切にコントロールします。
財務ハイライト
(2026年7月31日現在)
有利子負債総額
465.7 億円
平均残存年数
2.5 年
固定金利比率
75.7 %
LTV(総資産ベース)
52.6 %
LTV(時価ベース)
45.9 %
平均金利
1.12 %
返済期限の分散状況
(2026年7月31日現在)
画像は拡大できます
LTVと有利子負債総額の推移
(2026年7月31日現在)
画像は拡大できます
借入先の分散状況
(2026年7月31日現在)
格付情報
(2026年7月31日現在)
| 信用格付業者 | 発行体格付 (アウトルック) |
|---|---|
| 株式会社 日本格付研究所 (JCR) |
長期発行体格付: A+(安定的) |
| 外部評価機関 | JCRソーシャル ファイナンス・ フレームワーク 評価(注) |
|---|---|
| 株式会社 日本格付研究所 (JCR) |
Social 1(F) (最上位) |
- 「JCRソーシャルファイナンス・フレームワーク評価」とは、国際資本市場協会(ICMA)が作成したソーシャルボンド原則を受けた発行体又は借入人のソーシャルボンド発行又はソーシャルローン借入方針(ソーシャルファイナンス方針)に対するJCRによる第三者評価をいいます。